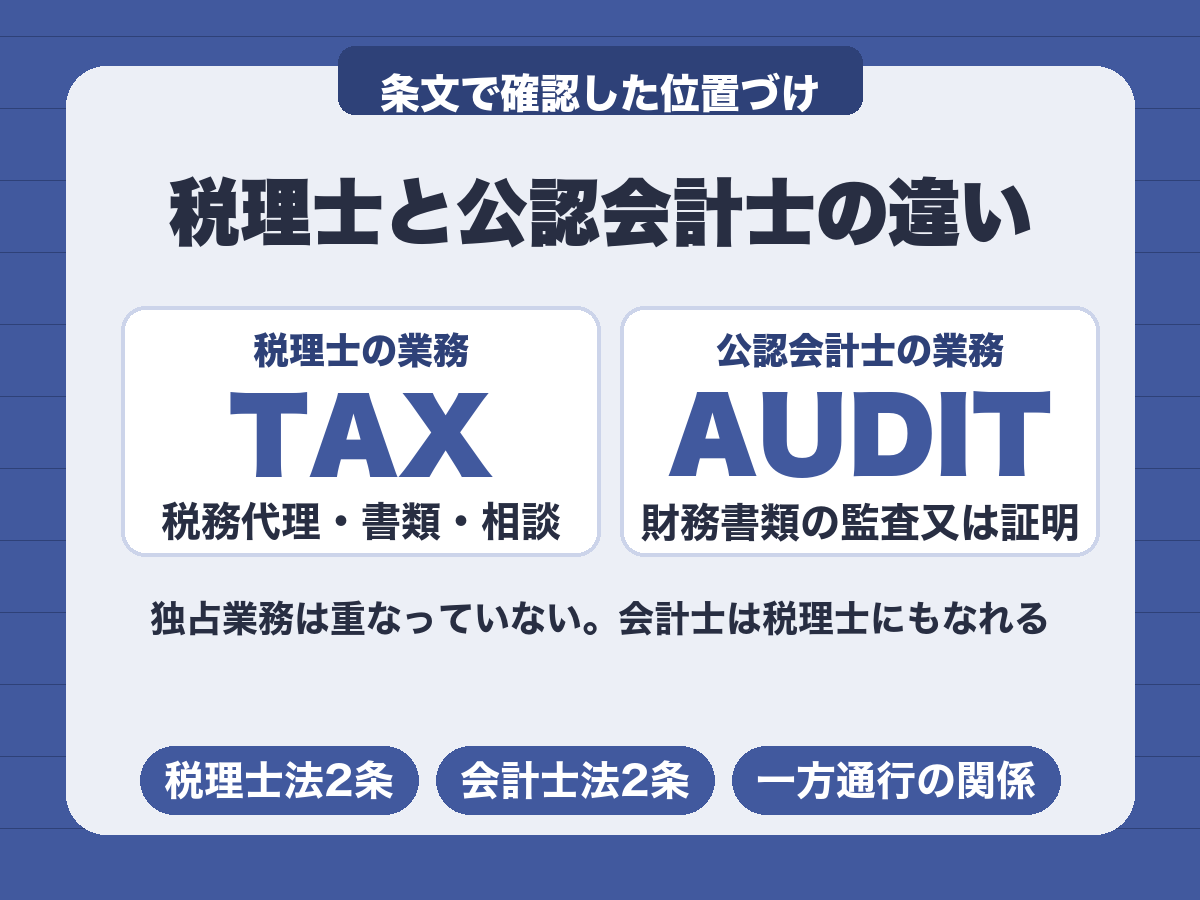
税理士と公認会計士の違いは、法律が定める独占業務がまったく別だという点に尽きます。
税理士の業務は税務代理・税務書類の作成・税務相談で、公認会計士の業務は財務書類の監査または証明です。
税金の専門家か、監査の専門家か、という分かれ方です。
そして公認会計士は、税理士となる資格も併せて有します。
この記事では、条文と公的な試験データで両者を比較します。
編集部のアドバイス
「どちらを目指すべきか」で迷っている方は、働き方から逆算すると決めやすくなります。公認会計士は監査法人で組織的に働くのが基本形、税理士は会計事務所や独立開業で中小企業や個人と向き合うのが基本形です。試験の難易度差より、この働き方の違いのほうが日々の満足度に効いてきます。
独占業務が根本的に違う
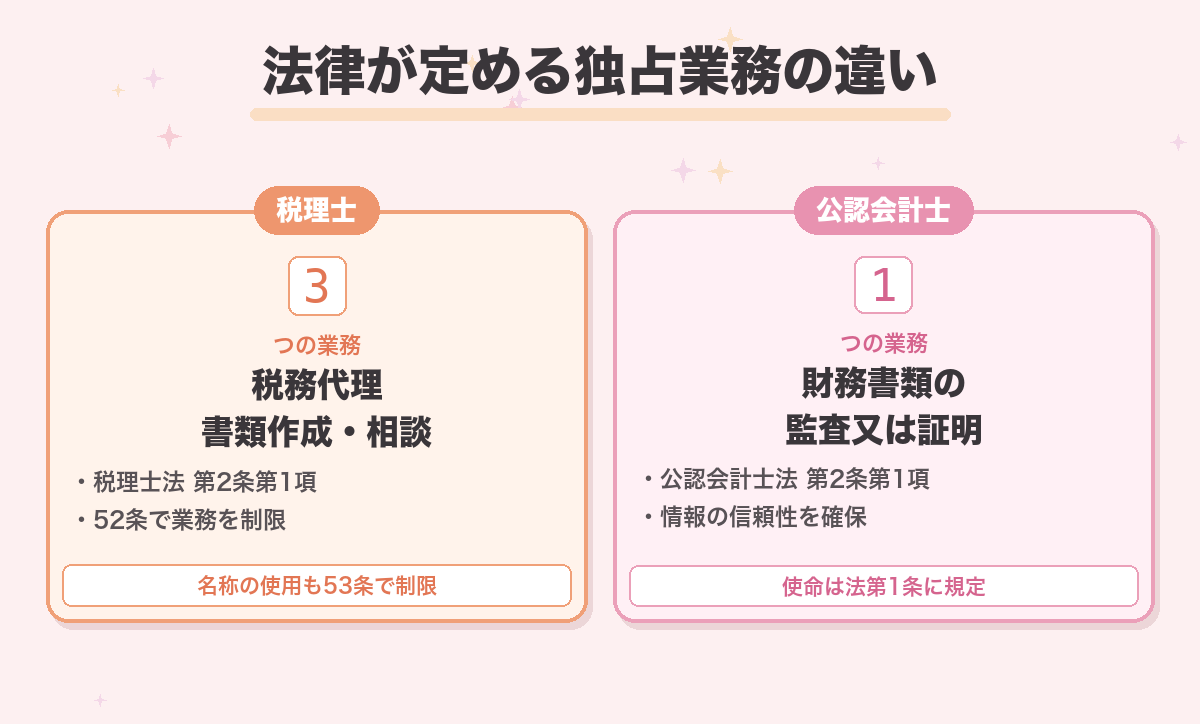
それぞれの法律が業務を定めています。
| 項目 | 税理士 | 公認会計士 |
|---|---|---|
| 根拠法 | 税理士法(昭和26年法律第237号) | 公認会計士法(昭和23年法律第103号) |
| 業務 | 税務代理、税務書類の作成、税務相談 | 財務書類の監査又は証明 |
| 条文 | 第2条第1項 | 第2条第1項 |
← 横にスクロールできます →
税理士法第2条は、税理士が行う3つの事務を定めています。
| 業務 | 内容 |
|---|---|
| 税務代理 | 税務官公署に対する申告、申請、請求、不服申立てにつき、または税務調査や処分に関する主張・陳述につき代理・代行すること |
| 税務書類の作成 | 税務官公署に提出する申告書、申請書、請求書、不服申立書等を作成すること |
| 税務相談 | 申告等や申告書等の作成に関し、租税の課税標準等の計算に関する事項について相談に応ずること |
← 横にスクロールできます →
一方、公認会計士法第2条第1項は「他人の求めに応じ報酬を得て、財務書類の監査又は証明をすることを業とする」と定めています。
同法第1条は公認会計士の使命を、監査及び会計の専門家として独立した立場において財務書類その他の財務に関する情報の信頼性を確保することとしています。
どちらも名称と業務が法律で守られている
税理士法第52条は、税理士または税理士法人でない者は税理士業務を行ってはならないと定めています。
第53条では、税理士でない者が税理士やこれに類似する名称を用いることも禁止されています。
つまり資格がなければ確定申告の代理も、税務相談も業として行えません。
斉藤さやか「税理士と会計士、どちらも会計の仕事でしょう」と思われがちですが、法律上は重なっていません。監査は会計士だけ、税務は税理士だけです。ただし会計士は税理士にもなれるので、実務では会計士が税務をやっているケースも多くあります。
公認会計士は税理士となる資格を有する
ここが両者の関係でいちばん重要な点です。
日本税理士会連合会は、税理士となる資格を有する者を4区分で示しています。
| 区分 | 実務経験2年の要件 |
|---|---|
| 税理士試験に合格した者 | 必要 |
| 税理士試験を免除された者 | 必要 |
| 弁護士(弁護士となる資格を有する者を含む) | 適用なし |
| 公認会計士(公認会計士となる資格を有する者を含む) | 適用なし |
← 横にスクロールできます →
公認会計士は税理士試験を受けずに税理士となる資格を有し、実務経験2年の要件も適用されません。
逆に、税理士が公認会計士になれる制度はありません。
一方通行の関係だということです。
公認会計士試験の短答式合格は税理士試験の受験資格になる
もうひとつ接点があります。
公認会計士試験の短答式試験に合格した者(平成18年度以降の合格者に限る)は、税理士試験の受験資格を満たします。
会計士試験の途中まで進んだ人が税理士へ切り替える際に使えるルートです。
試験制度の違い
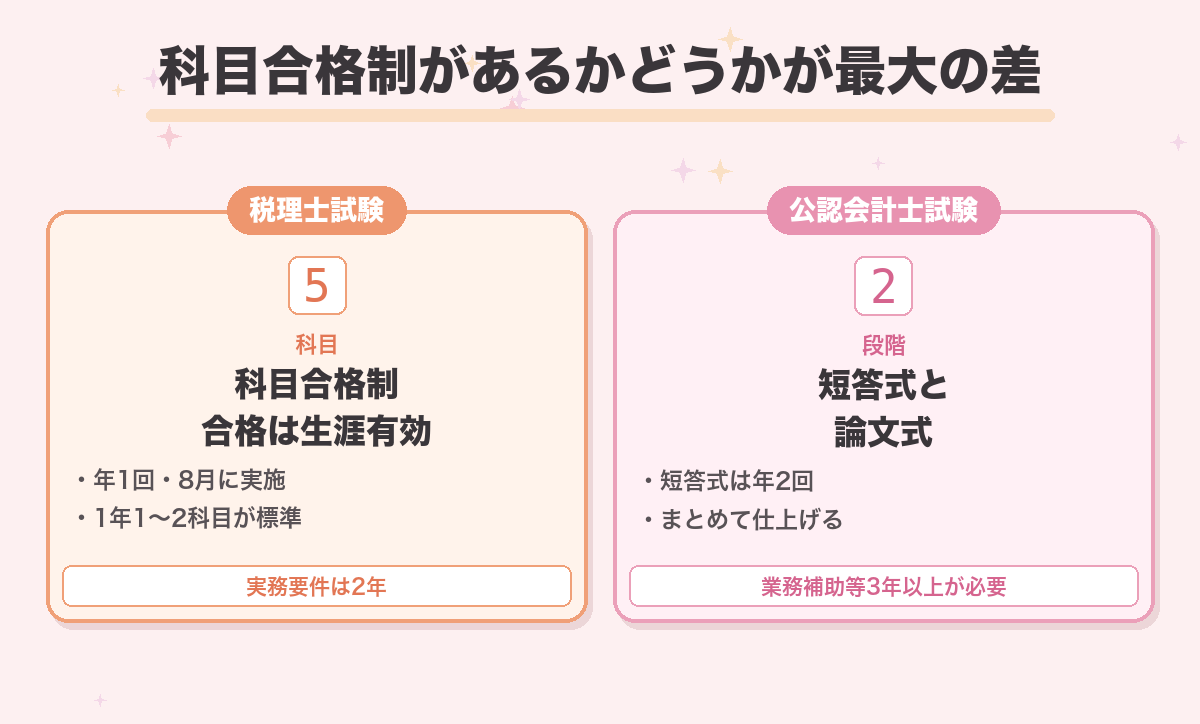
試験の作りがまったく異なります。
| 項目 | 税理士試験 | 公認会計士試験 |
|---|---|---|
| 形式 | 5科目(会計学2+税法3) | 短答式試験+論文式試験 |
| 科目合格制 | あり(合格科目は生涯有効) | なし(短答式合格に2年間の免除あり) |
| 実施回数 | 年1回(8月) | 短答式は年2回、論文式は年1回 |
| 受験資格 | 会計科目は制限なし、税法科目は学識・資格・職歴のいずれか | 制限なし |
| 資格取得の実務要件 | 租税又は会計に関する事務に通算2年以上 | 業務補助等3年以上+実務補習修了+内閣総理大臣の確認 |
← 横にスクロールできます →
最大の違いは科目合格制の有無です。
税理士試験は合格した科目が生涯有効なので、1年1科目ずつ積み上げられます。
公認会計士試験は短答式に合格してから論文式に進む方式で、まとめて仕上げる必要があります。
働きながら目指す人が税理士を選びやすいのは、この差が大きく効いています。
資格取得後の実務要件も、税理士は2年、公認会計士は業務補助等3年以上に加えて実務補習の修了と内閣総理大臣の確認が必要です。
令和7年の合格状況を並べる
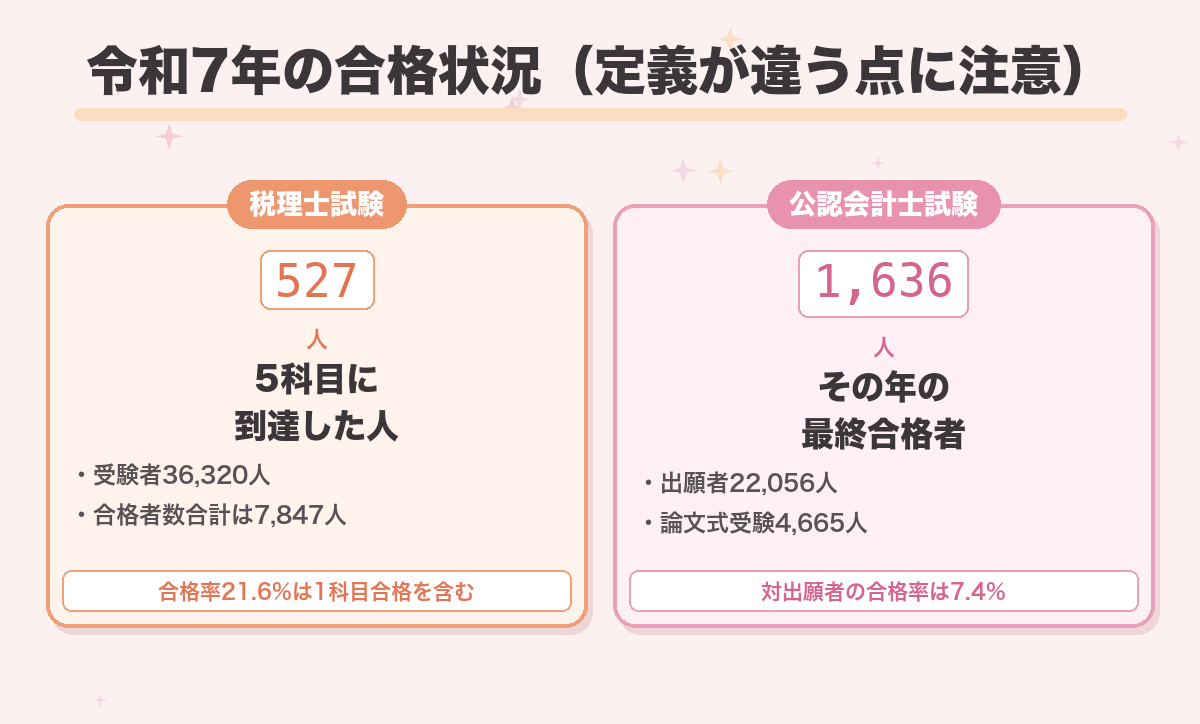
それぞれの直近の実績です。
| 項目 | 税理士試験(令和7年度・第75回) | 公認会計士試験(令和7年) |
|---|---|---|
| 出願者・受験申込者 | 45,517人 | 22,056人 |
| 受験者 | 36,320人(実人員) | 4,665人(論文式受験予定者) |
| 合格者 | 5科目到達527人/合格者数合計7,847人 | 1,636人 |
| 合格率 | 21.6%(合格者数合計÷受験者数) | 7.4%(合格者÷出願者) |
← 横にスクロールできます →
数字の意味が違うため、この2つの合格率を直接比べることはできません。
税理士試験の21.6%は1科目でも合格した人を含む数字で、5科目に到達したのは527人です。
公認会計士試験の合格者1,636人は、その年に最終合格した人数です。
比較するなら、税理士の5科目到達527人と公認会計士の1,636人を並べるほうが実態に近くなります。
なお公認会計士試験の論文式試験における令和7年の合格基準は52.2%以上(40%未満の科目がある場合には不合格)でした。
この合格基準は直近5年で51.5〜52.2%の幅に収まっています。推移は公認会計士の合格発表の記事にまとめました。
斉藤さやか「どちらが難しいか」を合格率で比べる記事は多いのですが、分母も分子も定義が違うので意味のある比較になりません。強いて言えば、5科目そろえる527人という数字が税理士試験の本当の関門です。
税理士を選ぶと決めたら、次は科目の組み立て方を決める段階です。
科目構成は税理士講座のコース構成が参考になります。
働き方と目指し方で選ぶ
数字より判断材料になるのは、資格の使い方です。
| 観点 | 税理士 | 公認会計士 |
|---|---|---|
| 主な勤務先 | 会計事務所、税理士法人、企業の経理、独立開業 | 監査法人、企業、コンサルティング |
| 顧客 | 中小企業、個人事業主、相続の相談者など | 主に上場企業等の被監査会社 |
| 働き方の型 | 顧問先を継続的に担当する | チームで監査に入る |
| 独立のしやすさ | 独立開業が一般的 | 資格取得後に税理士登録して開業する道もある |
| 試験の進め方 | 1年1科目ずつ積み上げられる | まとめて仕上げる必要がある |
← 横にスクロールできます →
税理士は税理士法第2条第2項で、税理士業務に付随して財務書類の作成、会計帳簿の記帳の代行その他財務に関する事務を行えると定められています。
公認会計士も同様に、公認会計士法第2条第2項で財務書類の調製、財務に関する調査・立案・相談を行えるとされています。
いずれも「他の法律で制限されている事項を除く」という条件付きです。
年齢層にも差がある
税理士試験は社会人の受験者が厚い試験です。
令和7年度は41歳以上の受験者が11,632人で、受験者全体の32.0%を占めました。
一方、令和7年公認会計士試験の合格者は最高年齢54歳、最低年齢16歳、女性392人でした。
科目合格制があるぶん、税理士試験のほうが長期戦で挑む年齢層が厚くなっています。
税理士と公認会計士の違いに関するよくある質問
税理士と公認会計士はどちらが難しいですか?
合格率の定義が異なるため直接比較できません。
令和7年度の税理士試験で5科目に到達したのは527人、令和7年公認会計士試験の合格者は1,636人でした。
公認会計士になれば税理士にもなれますか?
なれます。
公認会計士(公認会計士となる資格を有する者を含む)は税理士となる資格を有し、実務経験2年の要件も適用されません。
税理士から公認会計士になれますか?
税理士であることを理由に公認会計士となる資格が得られる制度はありません。
公認会計士試験を受ける必要があります。
独占業務はどう違いますか?
税理士は税務代理・税務書類の作成・税務相談(税理士法第2条)、公認会計士は財務書類の監査又は証明(公認会計士法第2条第1項)です。
重なっていません。
働きながら目指すならどちらですか?
税理士試験には科目合格制があり、合格した科目は生涯有効です。
1年1科目ずつ積み上げられるため、働きながらでも計画を立てやすい構造になっています。
会計士試験の勉強が途中でも税理士に切り替えられますか?
公認会計士試験の短答式試験に合格した者(平成18年度以降)は、税理士試験の受験資格を満たします。
税法科目の受験資格として使えます。
あわせて読みたい:USCPAの予備校はどこを選ぶ?3校の受講料と単位取得を比較
まとめ|監査か税務かで分かれる
- 税理士の独占業務は税務代理・税務書類の作成・税務相談(税理士法第2条)
- 公認会計士の業務は財務書類の監査又は証明(公認会計士法第2条第1項)
- 公認会計士は税理士となる資格を有し、実務経験2年の要件も適用されない
- 逆に税理士から公認会計士になる制度はない
- 税理士試験は科目合格制で合格科目は生涯有効、公認会計士試験は短答式+論文式
- 実務要件は税理士2年、公認会計士は業務補助等3年以上+実務補習修了
- 合格率は定義が違うため直接比較できない
方向が決まったら、必要な条件の確認です。
税理士になるにはで5科目合格から登録までの流れを確認できます。
受験できるかは税理士試験の受験資格にまとめています。
講座で対策する場合は税理士通信講座おすすめ8選で比較してください。

コメント